
L’essentiel
- Un modèle de pilotage, un modèle interne approuvé pour le calcul du SCR et un générateur de scénarios économiques répondent à des fonctions différentes.
- Les scénarios utilisés pour mesurer les risques ne se confondent pas avec ceux utilisés pour valoriser des flux sensibles aux marchés.
- La qualité des données, des dépendances et des règles de gestion compte autant que la sophistication des méthodes.
- Les dirigeants doivent comprendre les résultats, leurs limites et leur incidence sur les décisions.
1. Partir des décisions à éclairer
Avant de choisir un logiciel ou une méthode statistique, l’organisme doit définir les questions auxquelles le modèle devra répondre : allocation d’actifs, politique de souscription, réassurance, rentabilité, trajectoire de solvabilité ou résistance à un scénario défavorable.
Ces usages déterminent le périmètre des activités, la granularité des données, les risques représentés, l’horizon de projection et les indicateurs restitués. Un modèle pertinent pour analyser un résultat annuel ne suffit pas nécessairement à mesurer des engagements de long terme ou un besoin de capital extrême.
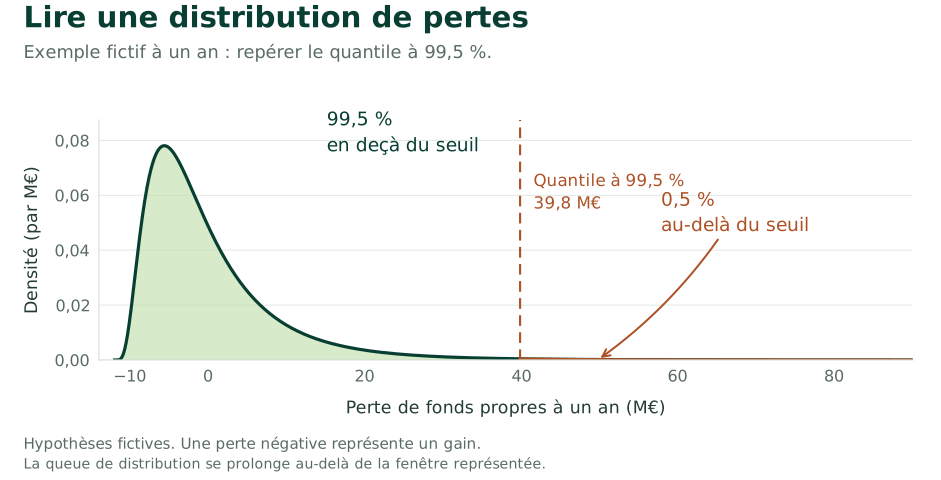
Le modèle interne réglementaire, intégral ou partiel, suppose l’approbation du superviseur pour être utilisé dans le calcul du capital de solvabilité requis, ou SCR. Un modèle de gestion ou un outil utilisé dans l’ORSA ne bénéficie pas automatiquement de ce statut. Le SCR vise une calibration correspondant à une Value-at-Risk à 99,5 % sur un an. Directive Solvabilité II, articles 101 et 112.
Une probabilité annuelle de dépassement de 0,5 % ne signifie pas qu’une perte se produira régulièrement « une fois tous les deux cents ans ». Elle décrit un niveau de risque dans le cadre des hypothèses retenues ; elle ne constitue ni un calendrier ni une garantie.
2. Relier les risques au bilan et au résultat
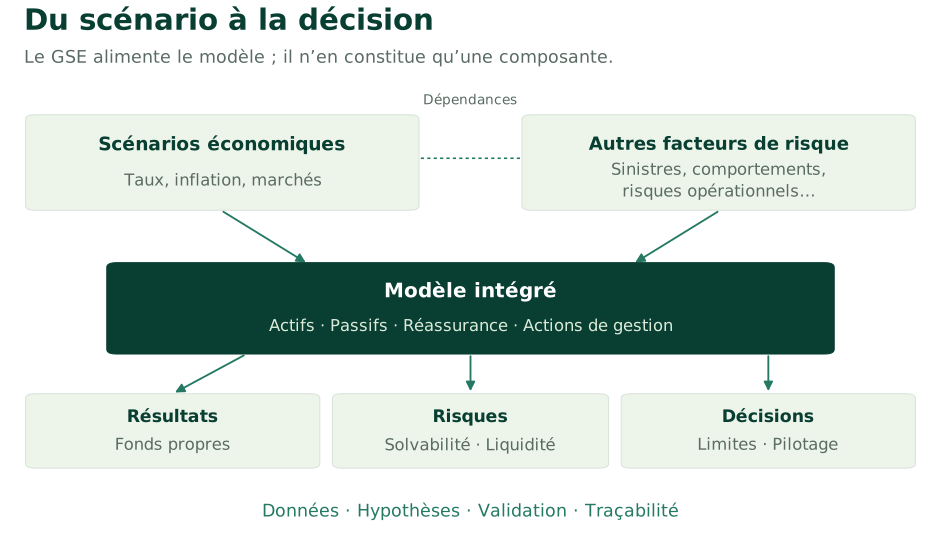
Une architecture cohérente relie les facteurs de risque aux flux de trésorerie et aux valeurs projetées. Elle doit permettre de comprendre comment un même événement affecte plusieurs composantes de l’organisme.
| Composante | Questions à traiter |
|---|---|
| Souscription et sinistres | Fréquence, coût, développement des sinistres, catastrophes, inflation et comportement des assurés. |
| Actifs | Taux, actions, crédit, immobilier, change, revenus et conditions de réinvestissement. |
| Passifs | Flux futurs, actualisation, options, garanties et interactions avec les marchés. |
| Réassurance | Conditions contractuelles, franchises, plafonds, recouvrements et risque de contrepartie. |
| Pilotage | Décisions de gestion réalistes, délais de mise en œuvre et contraintes opérationnelles. |
| Restitution | Résultat, fonds propres, liquidité et indicateurs de solvabilité adaptés à l’usage. |
Les dépendances doivent être explicites. Additionner des modules isolés puis appliquer une diversification forfaitaire peut masquer des interactions essentielles. À l’inverse, une simulation intégrée ne devient pas fiable par sa seule complexité : les dépendances qu’elle représente doivent être justifiées et testées.
Il faut également éviter les doubles comptes. Un même facteur, par exemple l’inflation, peut agir à la fois sur les sinistres, les frais, certains actifs et les décisions tarifaires. Ses différents effets doivent être articulés dans un cadre commun.
3. Le rôle du générateur de scénarios économiques
Un générateur de scénarios économiques, ou GSE, produit des trajectoires conjointes de variables telles que les courbes de taux, l’inflation, les rendements d’actions, les spreads de crédit et les taux de change.
Il ne suffit pas de générer séparément une série pour chaque variable. Le modèle doit représenter leurs interactions, la persistance des chocs et, lorsque c’est pertinent, les changements de régime. Les risques et les échéances réellement portés par l’organisme déterminent les variables nécessaires.
Les scénarios alimentent ensuite les modèles d’actifs et de passifs. Le GSE ne calcule donc pas, à lui seul, la solvabilité : les résultats dépendent également des portefeuilles, des contrats, des hypothèses techniques et des règles de gestion retenues.
4. Distinguer les scénarios de risque et de valorisation
Deux cadres doivent être clairement séparés dans la conception et la documentation.
| Cadre | Objectif | Calibration et lecture |
|---|---|---|
| Probabilité réelle, souvent notée P | Projeter les risques, les résultats et les trajectoires économiques. | Données historiques, informations actuelles et jugements prospectifs documentés ; représentation des primes de risque. |
| Valorisation cohérente avec le marché, souvent sous une mesure risque neutre Q | Évaluer des flux financiers, options et garanties sensibles aux marchés. | Prix de marché observables et contraintes de non-arbitrage dans le cadre du modèle ; les probabilités utilisées ne sont pas des prévisions de fréquence réelle. |
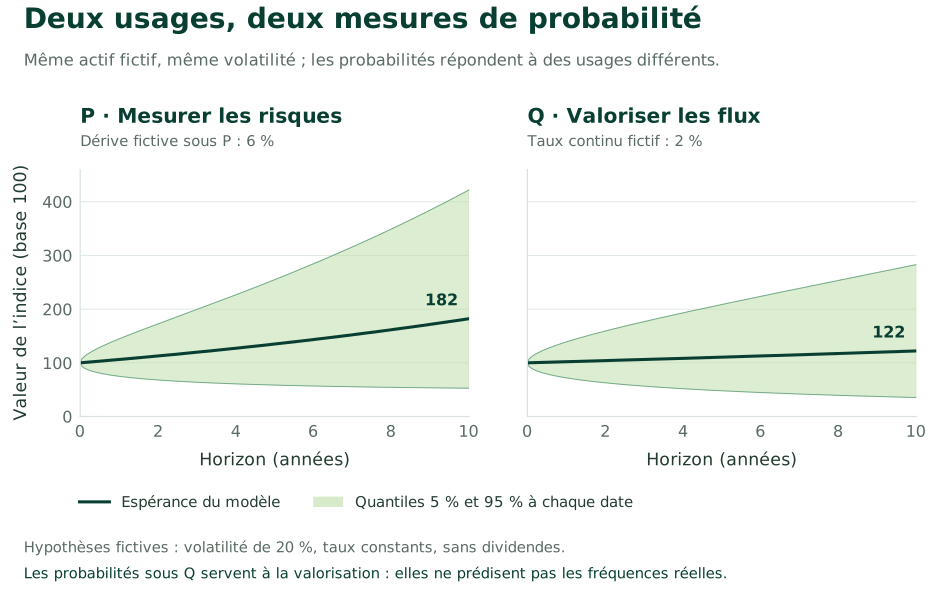
Le choix dépend de la question posée. Employer des scénarios risque neutre comme des prévisions économiques peut fausser l’interprétation des rendements. Utiliser des scénarios réels pour valoriser directement des options peut ne pas reproduire les prix observés.
Pour une analyse à un an, une architecture possible consiste à simuler l’évolution du marché sous P, puis à revaloriser les engagements dans chaque état futur à l’aide d’un calcul cohérent avec le marché. Les simulations imbriquées ou leurs approximations servent alors à traiter deux problèmes différents. Les approximations doivent être validées sur les zones qui contribuent au risque, notamment en situation défavorable.
La cohérence avec le marché ne supprime pas tout jugement : lorsque les marchés sont incomplets ou peu liquides, certains paramètres et choix de modélisation restent à justifier.
5. Calibrer et documenter les hypothèses
Une calibration historique n’est pas une opération neutre. La période observée, la fréquence des données, les ruptures économiques et les traitements statistiques peuvent modifier sensiblement les résultats.
La documentation doit notamment permettre de répondre aux questions suivantes :
- Quelles données ont été retenues, à quelle date et avec quels contrôles de qualité ?
- Quels risques sont représentés de manière détaillée et lesquels sont approchés ?
- Comment les événements rares, les changements de régime et les dépendances en période de stress sont-ils traités ?
- Quels paramètres reposent sur une estimation statistique et lesquels incorporent un jugement d’expert ?
- Les actions de gestion simulées sont-elles effectivement réalisables, dans les délais et avec les moyens prévus ?
Les méthodes de taux, d’actions ou d’inflation doivent être choisies selon l’usage. Un modèle réputé ne dispense pas d’examiner ses limites : domaine de taux admissible, épaisseur des queues de distribution, stabilité de la calibration ou capacité à reproduire les prix nécessaires à la valorisation.
6. Repondérer les scénarios : un outil d’analyse, avec des limites
Une bibliothèque de simulations peut être utilisée pour étudier différentes hypothèses en modifiant les poids attribués aux scénarios existants. Une approche consiste à choisir de nouveaux poids satisfaisant des contraintes, tout en minimisant leur écart aux poids initiaux au sens de l’entropie relative.
Cette méthode permet, par exemple, d’étudier une hypothèse d’inflation plus élevée sans recalculer tous les résultats associés aux trajectoires déjà produites, lorsque le périmètre du calcul et les règles de valorisation restent identiques. Elle constitue une méthode d’analyse de scénarios ; elle n’établit pas, à elle seule, la validité économique de l’hypothèse. Référence méthodologique : Fully Flexible Views — Theory and Practice.
Les trajectoires conservées ne signifient pas que la distribution reste identique. En changeant leurs probabilités, on peut modifier les moyennes, les quantiles et les corrélations. Le maintien automatique de toutes les dépendances ne doit donc pas être affirmé.
Il faut contrôler la faisabilité des contraintes et la concentration des poids. Quelques scénarios peuvent finir par porter l’essentiel du résultat. Surtout, une repondération ne crée aucun événement absent de la bibliothèque initiale : si une zone de risque est insuffisamment représentée, de nouvelles simulations ou un autre dispositif de stress sont nécessaires.
7. Valider le modèle au-delà du calcul
Pour un modèle interne réglementaire, la validation doit être organisée, documentée et suffisamment indépendante des travaux de développement et d’exploitation. La politique de validation précise notamment les responsabilités, la fréquence, les méthodes, les constats et leur traitement. L’analyse doit couvrir les données, les hypothèses, les résultats et les limites. ACPR, notice Solvabilité II relative aux modèles internes, partie consacrée à la validation.
Sur le plan technique, les contrôles devraient combiner rapprochements comptables, tests unitaires, analyses de sensibilité, stabilité numérique, tests de convergence, comparaison aux observations et scénarios de stress.
Les vérifications doivent être adaptées à la grandeur estimée. Un résultat moyen stable ne démontre pas que le quantile à 99,5 % est précis. De même, multiplier les simulations réduit certaines erreurs numériques, mais ne corrige pas une mauvaise hypothèse économique, une donnée erronée ou un risque omis.
Les événements extrêmes étant peu observés, la validation de la queue de distribution ne peut reposer uniquement sur un rapprochement avec un historique court. Il faut croiser plusieurs éléments : données externes pertinentes, scénarios plausibles, comparaison de modèles et jugement expert tracé.
8. Organiser l’usage, les responsabilités et les changements
Le test d’utilisation exige que le modèle interne joue effectivement un rôle important dans la gouvernance, la gestion des risques et les décisions. Les changements majeurs du modèle et les modifications de sa politique de changement sont soumis à approbation préalable du superviseur. Le recours à un modèle ou à des données externes ne dispense pas l’organisme de satisfaire aux exigences applicables. Directive Solvabilité II, articles 115, 120 et 126.
En pratique, une gouvernance utile rend visibles les arbitrages : hypothèses approuvées, limites acceptées, modifications de paramètres, réserves de validation et décisions influencées par les résultats. Les versions du code, des données et de la configuration doivent permettre de reproduire une production donnée.
Le comité d’audit et des risques, ou les instances compétentes selon l’organisation, doit pouvoir interroger les principaux facteurs du résultat : pourquoi le besoin de capital évolue-t-il ? Quelle part provient du portefeuille, des marchés ou de la méthode ? Quelles décisions ont été testées ? Dans quelles situations le modèle devient-il moins fiable ?
Un prestataire peut apporter une expertise ou un composant technique. L’organisme conserve toutefois la responsabilité de comprendre l’usage retenu, de suivre les limites et d’organiser les contrôles nécessaires. Un outil dont personne ne sait expliquer les résultats constitue une faiblesse de gouvernance.
9. Illustration : inflation et assurance non-vie
Considérons, à titre pédagogique, un assureur non-vie exposé à des sinistres réglés sur plusieurs années. Une inflation plus élevée peut augmenter leur coût, les frais de gestion et le montant des engagements. Elle peut aussi s’accompagner d’une variation des taux affectant la valeur des obligations et les rendements de réinvestissement.
Le modèle doit alors articuler le rythme de règlement, l’inflation propre aux sinistres, l’actualisation, la structure des actifs, les clauses de réassurance et les possibilités de révision tarifaire. Un choc économique unique produit plusieurs effets, dont le bilan dépend des caractéristiques du portefeuille.
L’intérêt de l’analyse consiste à comparer des décisions sous des hypothèses cohérentes : modifier la couverture de réassurance, ajuster la duration des actifs, revoir certaines garanties ou renforcer les marges de sécurité. Aucun résultat favorable ne peut être présumé avant le calcul et l’examen de ses limites.
10. Référentiel et évolutions à suivre
Le cadre des modèles internes repose notamment sur la directive 2009/138/CE, le règlement délégué (UE) 2015/35 et les publications pertinentes de l’EIOPA et de l’ACPR. La version temporelle doit être précisée dans la documentation du modèle. Règlement délégué (UE) 2015/35, version consolidée applicable avant les modifications de 2027.
La directive (UE) 2025/2 prévoit l’application des dispositions nationales de transposition à partir du 30 janvier 2027. Les évolutions déjà adoptées doivent donc être intégrées au calendrier de maintenance, sans être présentées comme les exigences applicables en septembre 2026. Directive (UE) 2025/2, article 4.
La qualité d’un modèle se mesure à la solidité de ses hypothèses, à la traçabilité de ses calculs et à sa capacité à éclairer des décisions que l’organisme peut expliquer à ses instances et à son superviseur.